

البنك المركزي المصري يكشف عن توجه جديد لتطوير التقييم الائتماني عبر البيانات البديلة والذكاء الاصطناعي
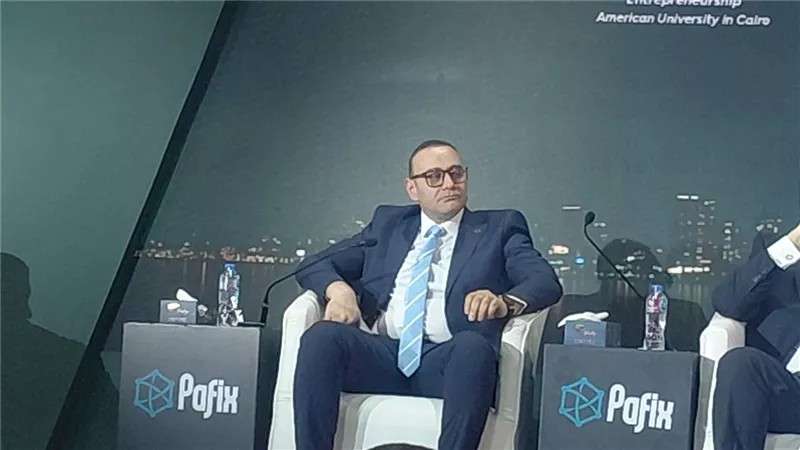

أعلن أحمد منير، رئيس المختبر التنظيمي بالبنك المركزي المصري، عن اعتماد رؤية حديثة تعتمد على تحليل السلوك المالي والبيانات البديلة لتطوير منظومة التقييم الائتماني. وأوضح أن هذه الخطوة تأتي اتساقاً مع استراتيجية البنك المركزي نحو التوسع في تطبيقات الذكاء الاصطناعي والتقنيات المالية، بهدف تعزيز الشمول المالي وتقديم خدمات مصرفية أكثر ملاءمة ومرونة للعملاء.
فتح آفاق التمويل للفئات غير الخادمة بنكياً
أكد منير أن دمج التقييم السلوكي ضمن الآليات المصرفية يساعد على ابتكار منتجات مالية جديدة تناسب احتياجات السوق. وتكمن الميزة المحورية لهذه التقنيات في قدرتها على مساعدة الأفراد والشرائح التي تفتقر إلى سجلات ائتمانية مدونة، مما يذلل العقبات أمام حصولهم على التمويل اللازم ويُدخلهم ضمن المنظومة المالية الرسمية.
البيئة التجريبية وتقييم المخاطر التنظيمية
وأشار رئيس المختبر التنظيمي إلى أن دور المختبر يتجاوز مجرد إتاحة بيئة تجريبية (Sandbox) لاختبار النماذج التكنولوجية، بل يشمل صياغة ضوابط رقابية متكاملة لتقييم الابتكارات الجديدة، وفهم مخاطرها التشغيلية، واختبار مدى كفاءتها قبل إطلاقها بشكل موسع في القطاع المصرفي.
التمييز بين القدرة المالية والرغبة في الالتزام
وأوضح منير أن تحليل البيانات البديلة — مثل انتظام سداد الفواتير والمصروفات الدورية — يقدم رؤية عميقة للسلوك المالي للعميل. وشدد على ضرورة التفرقة بين "القدرة المالية على السداد" و"الرغبة والالتزام الفعلي بالوفاء بالديون"، موضحاً أن التحليل السلوكي يكشف عن مدى حرص العميل على التزاماته حتى في حال غياب تاريخه البنكي التقليدي.
الضوابط التجريبية وحماية المحافظ الائتمانية
وشدد على عدم تعميم نتائج أي نموذج ائتماني إلا بعد إخضاعه لدراسات واختبارات ميدانية على شرائح متنوعة لمتابعة نسب الالتزام ومعدلات التعثر. واختتم بالتأكيد على أن الهدف الأساسي هو تحقيق التوازن بين تحفيز الشمول المالي والتوسع في التمويل، وبين الحفاظ على صلابة المحافظ الائتمانية وإدارة المخاطر بحرفية.
.jpeg "بنك القاهرة 1")
.jpg "بنك ساييب")