

البنك المركزي المصري ينتقل إلى «الشمول المالي 2.0»: إعطاء الأولوية للاستخدام الفعلي والرفاهية المالية على حساب مجرد التوسع في الوصول
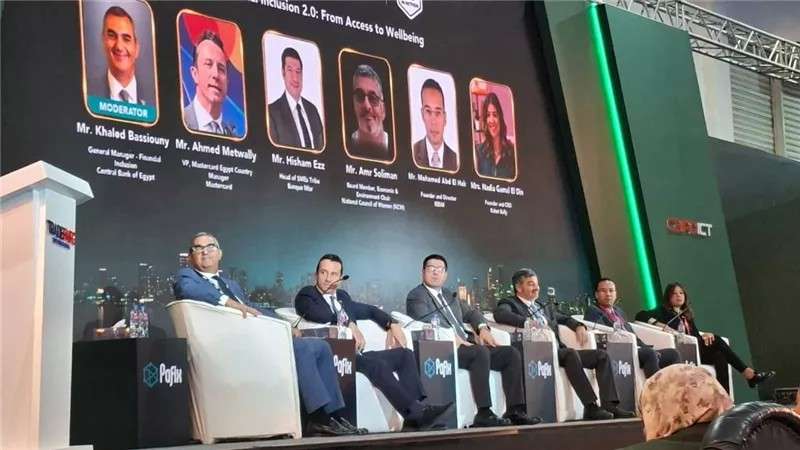

كشف خالد بسيوني، مدير عام الشمول المالي بالبنك المركزي المصري، عن الانتقال إلى استراتيجية الشمول المالي للفترة من 2026 إلى 2030، وذلك عقب الانتهاء من تنفيذ خارطة الطريق للفترة من 2022 إلى 2025. وأوضح بسيوني، خلال مشاركته في جلسة «الشمول المالي 2.0: من إتاحة الخدمات إلى الرفاه المالي» ضمن فعاليات معرض ومؤتمر Cairo ICT 2026، أن التحول الراهن يركز على الانتقال من مجرد توفير وتسهيل الوصول إلى الخدمات المالية، إلى ضمان استخدامها الفعلي من قبل المواطنين بما يعزز مستواهم الاجتماعي والاقتصادي بشكل ملموس.
الأعراف الاجتماعية والعقبات الثقافية في المناطق الريفية
تناول بسيوني ملف الشمول المالي للمرأة، لافتًا إلى أن الأعراف الثقافية في المجتمعات الريفية لا تزال تحد من الاستقلالية المالية للسيدات. وأظهرت الرؤى الميدانية من محافظة بني سويف كيف تؤثر التوقعات والتوافقات المجتمعية على تعامل المرأة مع البنوك، حيث تشعر بعض السيدات بعدم القدرة على فتح حسابات مصرفية بشكل مستقل دون أن يكون لأزواجهن حسابات بنكية أولًا.
عقبات تسجيل شرائح المحمول أمام المعاملات المالية الرقمية
يزداد التوسع في استخدام الخدمات المالية الرقمية تعقيدًا بسبب طبيعة ملكية الهواتف المحمولة؛ ففي العديد من الأسر الريفية، تكون شرائح الاتصال التي تستخدمها النساء مسجلة بأسماء أزواجهن. ويؤدي ذلك إلى خلق عوائق أمام إجراءات التحقق من الهوية لتفعيل تطبيقات المحفظة الإلكترونية والمعاملات المصرفية عبر الهاتف، مما يثبت أن طرح التكنولوجيا وحده لا يكفي دون معالجة التحديات التشغيلية ومستويات المعرفة الرقمية.
مواجهة الأمية العددية عند تصميم المنتجات المالية
أكد بسيوني أن انخفاض مستويات القراءة والكتابة—وتحديدًا "الأمية العددية"—يمثل تحديًا رئيسيًا، حيث تواجه بعض المستفيدات صعوبة في التمييز بين الأرقام الأساسية. ولمواجهة هذه الفجوة، يتوجب على المؤسسات المالية تصميم حلول مبسطة وتفاعلية تتناسب مع الهواتف الذكية والتطبيقات أو الهواتف التقليدية، وتلبي التفاوت في القدرات التعليمية للفئات المستهدفة.
تعزيز التمكين الاقتصادي عبر المبادرات المشتركة
لتجاوز هذه العقبات، يوسع البنك المركزي المصري نطاق الشراكة مع المجلس القومي للمرأة من خلال مشاريع "مجموعات الادخار والإقراض". وتساعد هذه المبادرات السيدات في الريف على اكتساب مهارات إدارة الأموال، والوصول إلى قنوات آمنة للادخار والاقتراض ضمن أطر تضمن مراعاة البيئة الثقافية والمجتمعية.
تصميم الخدمات القائم على «محورية العميل» كركيزة أساسية
شدد مدير عام الشمول المالي على أن تطوير الأدوات المالية المستقبلية يجب أن ينطلق من واقع العميل، مؤكدًا أهمية مبدأ "محورية العميل". ويسمح الاستماع المباشر لاحتياجات الفئات المستهدفة للمؤسسات المصرفية وشركات التكنولوجيا المالية بتصميم تطبيقات وحلول عملية تلامس متطلبات السوق الحقيقية.
.jpeg "بنك القاهرة 1")
.jpg "بنك ساييب")